Como o contador pode se diferenciar
em um cenário de comoditização
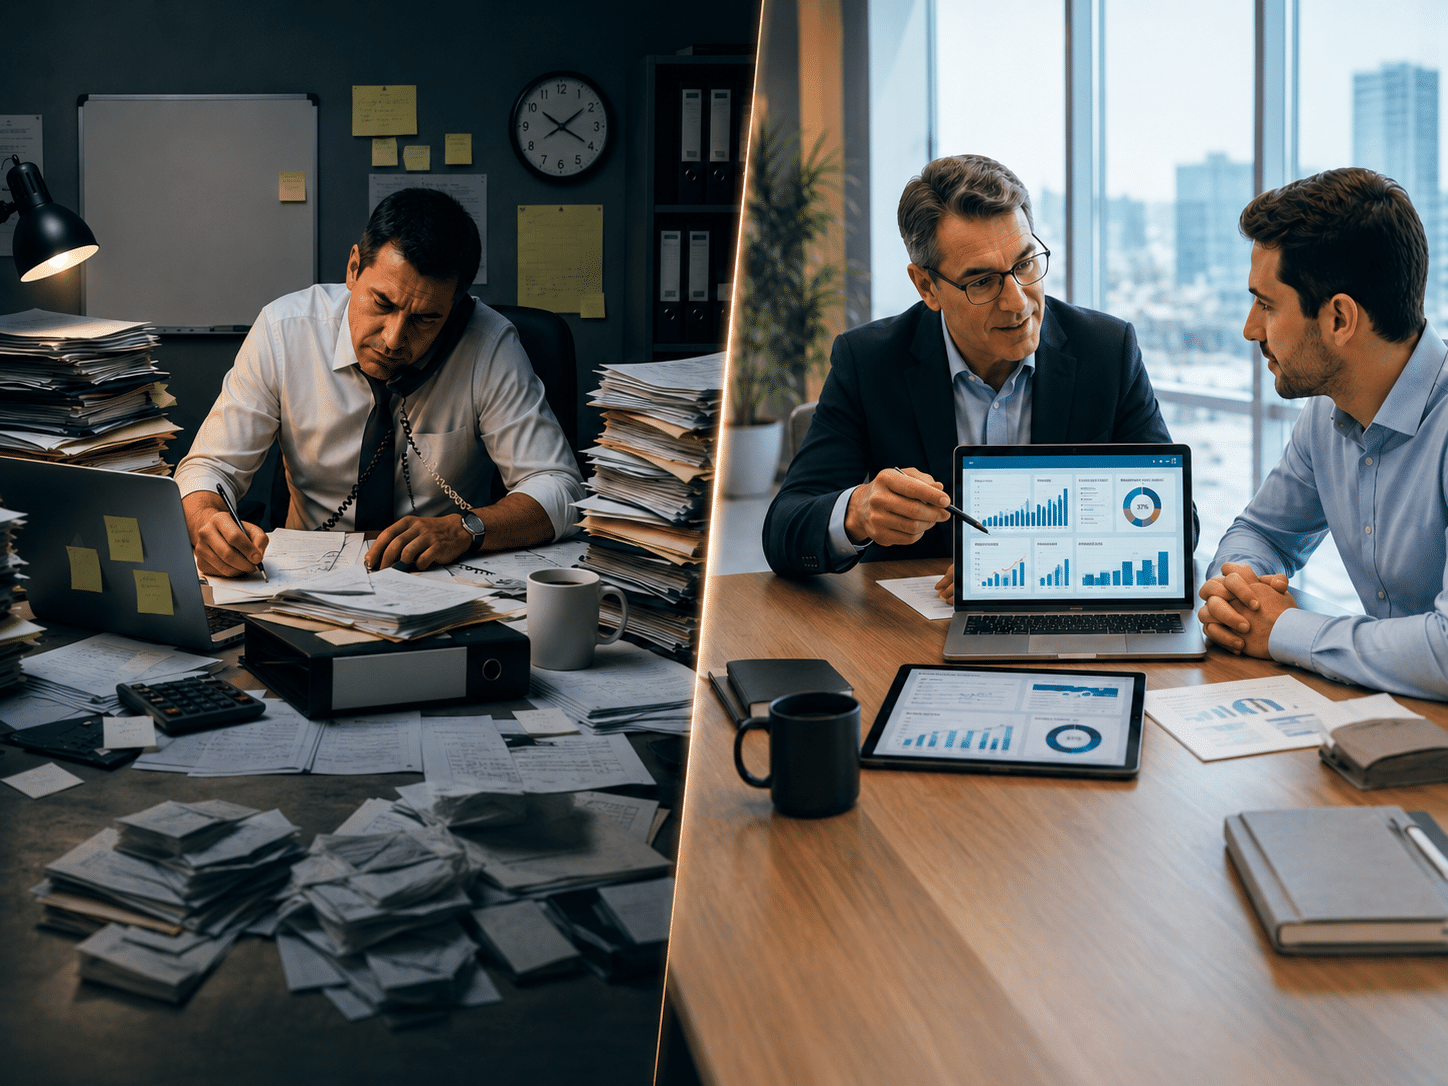
Você já parou para calcular quanto da sua receita hoje vem de um trabalho que, em pouco tempo, pode ser feito por um software? Muitos profissionais da contabilidade observam com atenção o avanço das tecnologias de automação e da inteligência artificial, e o receio é real: serviços tradicionalmente essenciais, como a apuração de impostos e a gestão da conformidade, correm o risco de se tornar commodities, diminuindo a percepção de valor e pressionando a remuneração para baixo.
Essa transformação do mercado reforça uma mentalidade já presente em muitos empresários: a de que o contador é mais um custo burocrático obrigatório do que um investimento estratégico para o crescimento do negócio.
Nesse contexto, como é possível não apenas manter, mas expandir a relevância e a receita do seu escritório de contabilidade? A resposta pode estar em um problema silencioso e crescente, que afeta diretamente a saúde financeira dos seus clientes: o endividamento bancário empresarial.
A posição do contador hoje
Com a instabilidade econômica, a inflação e os impactos da reforma tributária, as dívidas bancárias empresariais tendem a crescer ainda mais em 2026. No entanto, em muitos casos, o empresário sequer procura o contador para tratar desse tema, porque foi acostumado a enxergar a contabilidade como um braço essencialmente operacional: alguém que executa, registra, calcula e cumpre obrigações. É comum que ele apenas informe o que deve ser feito, o que precisa ser pago primeiro, o que pode atrasar, quais contas são “prioridade”, esperando que essas decisões sejam simplesmente executadas. E quando o contador alerta sobre o crescimento do endividamento, sua fala muitas vezes soa como o óbvio sendo dito em voz alta, algo que o empresário já sabe, mas prefere ignorar.
O problema é que, nesse momento, o empresário costuma não estar considerando a dinâmica real das dívidas bancárias. Diferente de fornecedores, tributos parcelados ou compromissos operacionais, esse tipo de dívida tem uma característica particular: ela tende a crescer sozinha. Cláusulas contratuais, juros elevados, multas e encargos fazem com que cada atraso multiplique o saldo devedor. Essa dinâmica costuma ser um fator determinante em boa parte dos casos de endividamento crítico, e é ela que garante que, sem uma intervenção técnica, o problema tenda a se agravar com o tempo.
É precisamente nesse ponto que reside uma oportunidade de diferenciação. E se, além de diagnosticar, você pudesse fazer parte da solução?
A virada de chave: de executor a estrategista
O contador do futuro não é aquele que apenas apura o passado, mas aquele que ajuda a construir o futuro do seu cliente. Essa mudança de mentalidade é crucial:
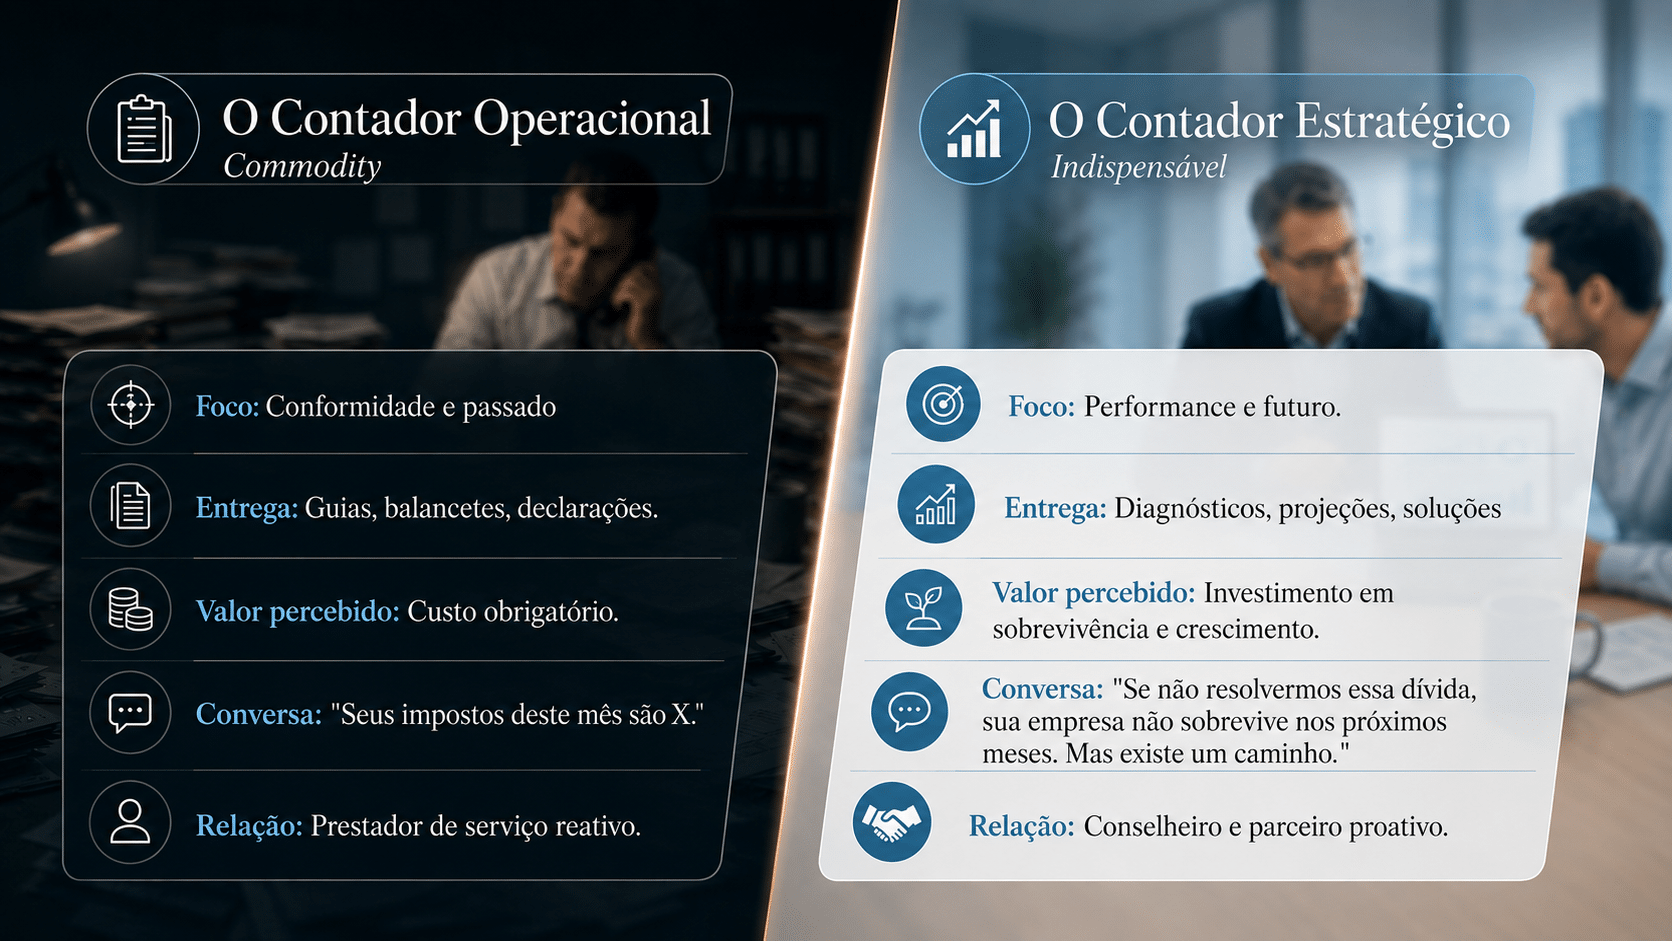
Na prática, essa virada de chave acontece em conversas pequenas, quase despercebidas. É a diferença entre entregar o balancete dizendo “seu saldo devedor subiu de novo esse mês” e dizer “seu saldo devedor subiu de novo esse mês, mesmo com os pagamentos em dia, o que costuma indicar que os juros estão superando as amortizações. Vale avaliarmos esse contrato com mais cuidado antes que o problema cresça mais”. A primeira frase é uma constatação. A segunda é o início de uma consultoria.
O futuro do mercado e a sua posição nele
O cenário econômico projeta desafios significativos. Empresas que não estiverem financeiramente saudáveis terão mais dificuldade para sobreviver, e isso representa um risco duplo para o contador: a perda de clientes que encerram suas atividades, e a pressão para reduzir honorários em um mercado cada vez mais competitivo.
A diferenciação deixou de ser uma opção e passou a ser uma necessidade. Ao se posicionar como um conselheiro estratégico, capaz de ajudar a endereçar os problemas mais profundos dos seus clientes, como o endividamento bancário, você protege sua própria carteira e constrói uma nova fonte de valor para o seu escritório.
Se você quer saber por onde começar esse diagnóstico na prática, no nosso artigo com os 5 sinais que costumam aparecer no balancete mostramos exatamente quais números observar para identificar um endividamento bancário crítico.
A escolha é sua: continuar sendo apenas o contador que seu cliente precisa ter, ou se tornar o conselheiro que ele não pode se dar ao luxo de perder.
Se você já identificou esse cenário em algum cliente e quer entender como estruturar esse diagnóstico e conduzir essa conversa com mais segurança técnica, converse com quem trabalha exclusivamente com Direito Bancário.
Justiça contra o sistema.
- 08005917729
- telesstanqueviczadvogados@gmail.com
CNPJ: 48.463.900/0001-00
Este site não é um produto Meta Platforms, Inc., Google LLC, tampouco oferece serviços públicos oficiais.
Este site tem caráter exclusivamente informativo e educativo, conforme o Provimento 205/2021 do Conselho Federal da OAB. Não constitui oferta de serviços, captação de clientela ou promessa de resultados. O escritório de advocacia respeita integralmente o Código de Ética e Disciplina da OAB e a Lei Geral de Proteção de Dados (LGPD).