As armadilhas da renegociação: como
o contador deve orientar seu cliente
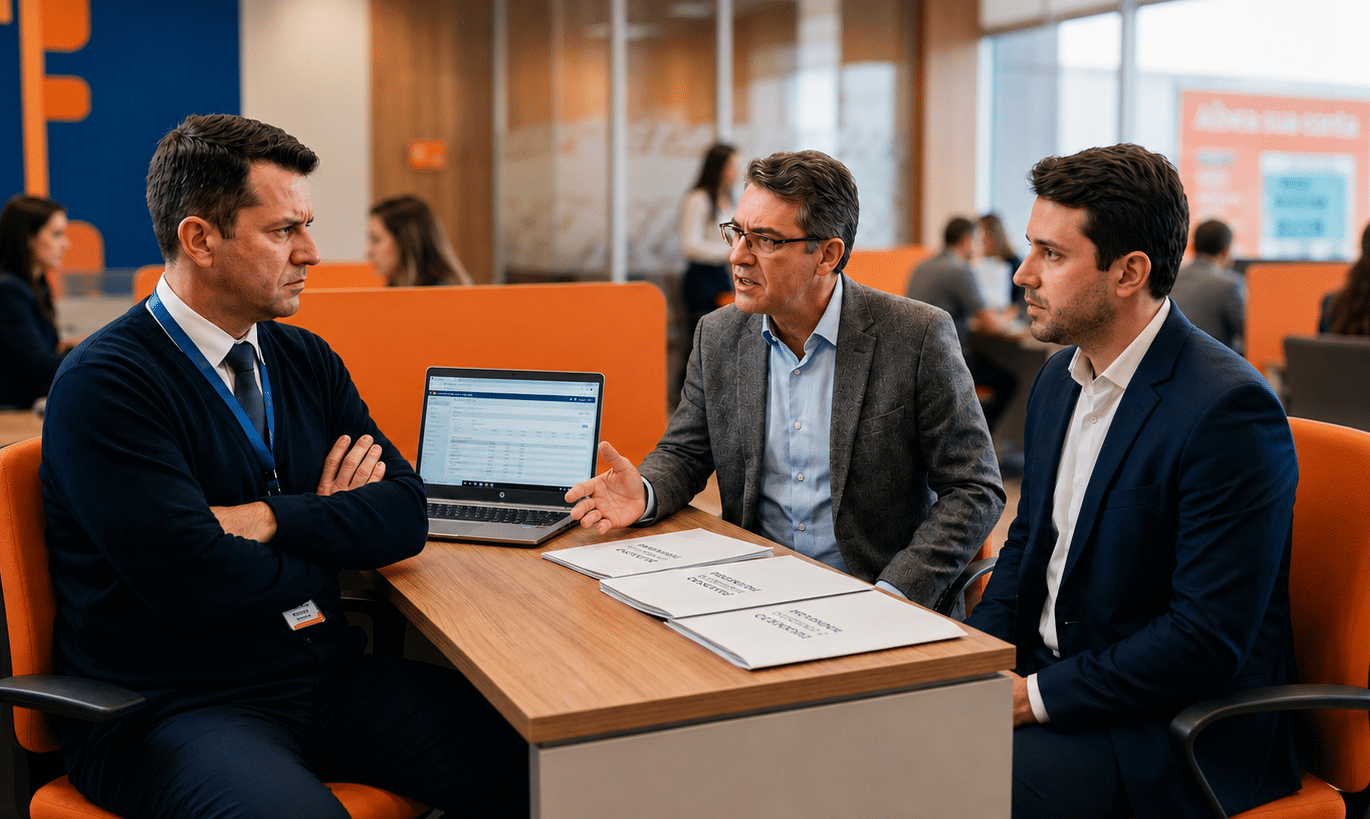
Quando uma empresa enfrenta dificuldades financeiras, o primeiro impulso do empresário é, quase sempre, procurar o gerente do banco. Parece o caminho mais lógico e rápido: uma conversa “amigável” para renegociar prazos, reduzir parcelas e conseguir um fôlego no fluxo de caixa.
Mas que parece ser uma solução pode, na verdade, ser a formalização de uma armadilha que aprofundará o endividamento e limitará drasticamente as opções futuras de defesa.É nesse momento que o contador, como principal conselheiro, precisa intervir com uma orientação contraintuitiva, mas fundamental: não deixe seu cliente negociar sozinho.
Este artigo detalha por que a renegociação direta é um erro estratégico e como sua orientação pode salvar o patrimônio do seu cliente.
O Gerente do banco: um aliado… com interesses opostos?
É crucial entender a função do gerente bancário. Por mais prestativo e cordial que ele seja, sua meta principal é defender os interesses e maximizar os resultados da instituição financeira. Ele não é um consultor financeiro do seu cliente; ele é um vendedor de produtos bancários com metas a cumprir.
Ao renegociar, o gerente oferecerá as soluções que são mais vantajosas para o banco. Isso geralmente envolve:
Alongamento do Prazo com Capitalização de Juros: A parcela mensal pode até diminuir, criando uma sensação de alívio. No entanto, o prazo é estendido e os juros acumulados são incorporados ao saldo devedor, sobre o qual incidirão novos juros. Ou seja: a dívida total cresce exponencialmente.
“Limpar o Nome” com um Novo Contrato: O banco pode oferecer um novo contrato de crédito para liquidar as dívidas antigas (cheque especial, capital de giro, etc.). Este ato, conhecido como novação, tem uma consequência jurídica gravíssima. Na prática, ele está concordando em substituir uma ou várias obrigações antigas por uma nova. O problema? Ao fazer isso, ele abre mão do direito de questionar a legalidade das dívidas originais.
Imagine que os contratos anteriores continham cláusulas abusivas, taxas ilegais ou a cobrança de juros sobre juros (anatocismo). Ao assinar o novo contrato, seu cliente está, implicitamente, validando tudo o que foi feito para trás. A dívida “nova” nasce com um saldo devedor inflado e legalmente mais difícil de ser contestado.
Qualquer tentativa futura de revisão judicial se torna imensamente mais complexa, pois a dívida original, com suas ilegalidades, foi extinta e substituída por uma nova, aparentemente “limpa”.
A real solução para a dívida
Existem, essencialmente, duas formas de se obter a redução de dívidas bancárias: por meio de decisões judiciais ou por meio de acordos firmados diretamente com a instituição financeira. No caso dos acordos, quando bem estruturados, os descontos alcançados costumam ser significativamente mais elevados. Contudo, esses resultados não são obtidos por gentileza ou por mera liberalidade do gerente do banco.
Para que uma instituição financeira aceite descontos na ordem de 70% a 90% para a quitação das dívidas, é necessário pressionar o banco através de suas fraquezas. E essas fragilidades do banco estão nas ilegalidades e distorções presentes em muitos de seus próprios contratos, especialmente no que diz respeito a juros abusivos, encargos excessivos e cláusulas que tornam a dívida estruturalmente impagável.
É por isso que a atuação de um escritório de advocacia especializado em Direito Bancário é crucial antes de qualquer tentativa de negociação. O trabalho do especialista consiste em:
Auditoria Contratual: realizar uma análise técnica minuciosa de todos os contratos de dívida existentes, identificando cláusulas abusivas, cobranças indevidas, venda casada, anatocismo e outras irregularidades recorrentes.
Quantificação do Indevido: calcular, de forma precisa, o montante efetivamente cobrado de maneira ilegal ao longo do tempo. Esse valor, muitas vezes expressivo, passa a representar um verdadeiro “crédito” a favor do cliente na mesa de negociação.
Negociação Técnica ou Ação Judicial: de posse desse laudo pericial, a negociação muda completamente de patamar. Não se trata mais de um pedido de favor, mas de uma discussão técnica fundamentada em números e legalidade. Em muitos casos, o valor cobrado indevidamente é suficiente para reduzir drasticamente o saldo devedor ou até mesmo quitá-lo. Caso a negociação extrajudicial não prospere, esses elementos passam a embasar uma ação judicial com elevada probabilidade de êxito.
O papel fundamental do contador para o sucesso do cliente
Seu papel, como contador, é impedir que o cliente caia na armadilha da renegociação amigável. Sua orientação deve ser clara:
“Entendo a urgência de resolver o fluxo de caixa, mas a forma como negociamos essa dívida definirá o futuro da sua empresa. Antes de conversar com o gerente, precisamos fazer nossa lição de casa. Vamos analisar esses contratos para entendermos exatamente o que é devido e negociarmos em uma posição de força. Para isso, contaremos com um parceiro jurídico especializado que pode fazer essa análise para nós.”
Ao oferecer essa orientação, você não apenas protege o cliente de um erro potencialmente fatal, como também eleva sua atuação a um verdadeiro nível de consultoria estratégica, fortalecendo a confiança, o relacionamento e o valor do seu trabalho.
Justiça contra o sistema.
- 08005917729
- telesstanqueviczadvogados@gmail.com
CNPJ: 48.463.900/0001-00
Este site não é um produto Meta Platforms, Inc., Google LLC, tampouco oferece serviços públicos oficiais.
Este site tem caráter exclusivamente informativo e educativo, conforme o Provimento 205/2021 do Conselho Federal da OAB. Não constitui oferta de serviços, captação de clientela ou promessa de resultados. O escritório de advocacia respeita integralmente o Código de Ética e Disciplina da OAB e a Lei Geral de Proteção de Dados (LGPD).