Cuidado: renegociar sua dívida
bancária pode custar caro!
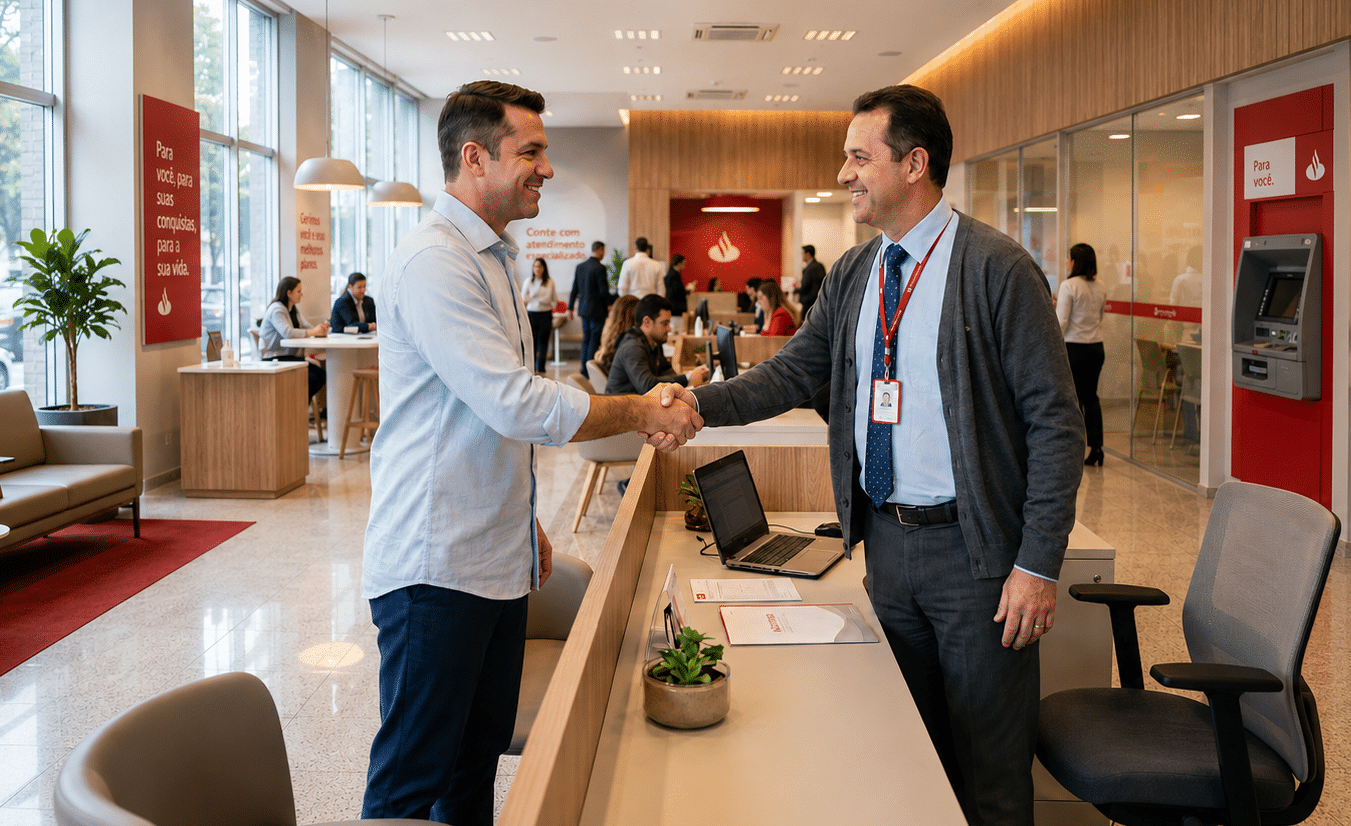
Diante de uma dívida que começa a pesar no caixa, a reação mais comum do empresário é procurar diretamente o gerente do banco e tentar encontrar uma solução. É uma atitude compreensível, pois esse costuma parecer o caminho mais natural, simples e imediato para regularizar a situação. O problema é que essa negociação acontece em condições muito diferentes para cada uma das partes.
Enquanto o empresário busca aliviar o caixa e preservar a continuidade da empresa, o banco conduz a negociação com outro objetivo: recuperar o valor emprestado, reduzir os próprios riscos e manter a rentabilidade da operação. Isso não significa que toda proposta apresentada será necessariamente ruim, mas é importante compreender que a prioridade da instituição financeira não é garantir a sustentabilidade do negócio do cliente. Por isso, uma renegociação que parece trazer alívio imediato pode, quando analisada com mais atenção, impor condições menos vantajosas no médio e no longo prazo.
O que observar antes de aceitar uma proposta
Renegociar uma dívida costuma trazer uma sensação imediata de alívio: a parcela cai, o prazo se estende, o problema parece resolvido. Mas o que determina se essa renegociação foi realmente vantajosa não é apenas o valor da nova parcela, e sim o conjunto de condições que a acompanham, incluindo o Custo Efetivo Total da operação, que reúne juros, tarifas, tributos e demais despesas envolvidas.
Alguns pontos que merecem atenção antes de aceitar uma proposta de renegociação:
- O prazo estendido pode reduzir a parcela, mas também aumentar o custo total pago ao longo do contrato. Isso não significa que alongar o prazo seja sempre desvantajoso, em alguns casos é a escolha mais racional para preservar o caixa, mas é importante conhecer esse custo antes de decidir, e não avaliar a proposta apenas pelo valor da nova parcela
- Novas garantias ou avais podem ser exigidos como condição para a renegociação, ampliando a exposição pessoal do empresário
- Encargos, tributos, tarifas e outros custos da nova operação podem ser incorporados ao saldo renegociado. Vale verificar quais valores estão sendo incluídos e qual é o Custo Efetivo Total resultante
- Cláusulas de vencimento antecipado, atualização do saldo e incidência de encargos em caso de atraso podem alterar consideravelmente os efeitos da renegociação, e precisam ser compreendidas antes da assinatura
Sem uma análise técnica desses pontos, é possível assinar uma renegociação acreditando ter resolvido o problema, quando, na verdade, apenas se comprometeu com uma condição ainda pior.
O caso particular do cartão de crédito
Entre as dívidas bancárias, a de cartão de crédito costuma exigir atenção redobrada na hora de renegociar. É uma das modalidades de crédito com os encargos mais altos do mercado, e justamente por isso é uma das mais frequentemente ofertadas para renegociação, seja pela própria administradora do cartão, seja por instituições parceiras.
O ponto que costuma passar despercebido é o seguinte: ao aceitar uma renegociação, é comum que o empresário assine um novo instrumento, muitas vezes com cláusula de confissão da dívida, reconhecendo o valor apresentado como devido e correto. Esse tipo de assinatura pode ter um efeito jurídico relevante: a nova obrigação tende a substituir a anterior, o que pode comprometer, no futuro, a possibilidade de discutir judicialmente eventuais irregularidades na formação da dívida original, como encargos e taxas aplicados no contrato de cartão de crédito antes da renegociação.
Ou seja, ao renegociar sem uma análise técnica prévia, o empresário pode estar, sem perceber, abrindo mão da chance de questionar os encargos que deram origem àquele saldo, mesmo que parte deles pudesse ter sido revista judicialmente antes da assinatura. Por isso, no caso específico de dívidas de cartão de crédito, avaliar o contrato original antes de aceitar qualquer proposta de renegociação é particularmente importante.
Cuidado com quem promete resolver rápido demais
Além da negociação realizada diretamente com o banco, também existem empresas e profissionais que oferecem serviços de intermediação e renegociação de dívidas, muitas vezes apresentados como soluções rápidas para reduzir débitos ou retirar restrições.
Antes de contratar esse tipo de serviço, é importante verificar a identidade, a experiência e a reputação de quem o oferece, além de exigir um contrato que descreva claramente o trabalho que será realizado, os valores cobrados e as obrigações assumidas. Quando o serviço envolver análise jurídica do contrato, orientação sobre direitos ou representação judicial, o atendimento deve ser realizado por advogado regularmente inscrito na OAB.
Existe ainda um padrão que merece atenção especial: empresas que se apresentam como especialistas em renegociação, cobram valores antecipadamente e, depois da contratação, não demonstram de forma objetiva quais medidas foram efetivamente adotadas. Nesses casos, o empresário paga, recebe respostas vagas sobre “protocolos em andamento” ou “negociações em curso”, e o tempo passa sem que a dívida original seja de fato equacionada.
Também é recomendável desconfiar de promessas de desconto garantido ou de resultado em prazo muito curto. As condições de uma renegociação dependem das características da dívida, das garantias existentes, da capacidade financeira da empresa e da disposição da instituição credora em negociar, e nenhuma empresa pode assegurar um resultado antes de conhecer e analisar essa situação concreta.
Antes de contratar qualquer empresa ou serviço com esse tipo de proposta, vale a pena pesquisar sua reputação. Uma busca simples no Google e no Reclame Aqui já ajuda a formar uma primeira impressão, mas convém ir além da nota geral: no Reclame Aqui, observar também a proporção de reclamações respondidas e o índice de solução costuma dizer mais sobre a empresa do que a média de avaliações isolada. Quando a empresa participa da plataforma Consumidor.gov.br, essa consulta também pode ser útil, embora a adesão a ela seja voluntária.
O papel de uma negociação bem estruturada
O apoio técnico especializado ajuda a tornar a negociação mais equilibrada, permitindo compreender as condições do contrato, avaliar o impacto real de cada proposta e, quando necessário, discutir com a instituição financeira cláusulas ou cobranças que possam estar em desacordo com a legislação ou com o próprio instrumento contratado.
Isso não significa que toda renegociação feita diretamente pelo empresário seja ruim. Significa apenas que uma decisão com efeitos tão importantes para o caixa e para o futuro da empresa tende a ser mais segura quando tomada com base em uma análise técnica, e não apenas sob a pressão do momento.
Antes de assinar, entenda o que está sendo assinado
Se sua empresa está avaliando uma renegociação de dívida bancária, considere submeter a proposta a uma análise técnica antes de aceitá-la. Entender previamente o custo total, as garantias envolvidas e as condições futuras do contrato permite tomar essa decisão com mais segurança.
O escritório Teles e Stanquevicz Advogados atua exclusivamente com Direito Bancário, acompanhando mais de 1.300 clientes em 16 estados e oferecendo suporte jurídico especializado em contratos, dívidas e conflitos com instituições financeiras.
Justiça contra o sistema.
- 08005917729
- telesstanqueviczadvogados@gmail.com
CNPJ: 48.463.900/0001-00
Este site não é um produto Meta Platforms, Inc., Google LLC, tampouco oferece serviços públicos oficiais.
Este site tem caráter exclusivamente informativo e educativo, conforme o Provimento 205/2021 do Conselho Federal da OAB. Não constitui oferta de serviços, captação de clientela ou promessa de resultados. O escritório de advocacia respeita integralmente o Código de Ética e Disciplina da OAB e a Lei Geral de Proteção de Dados (LGPD).