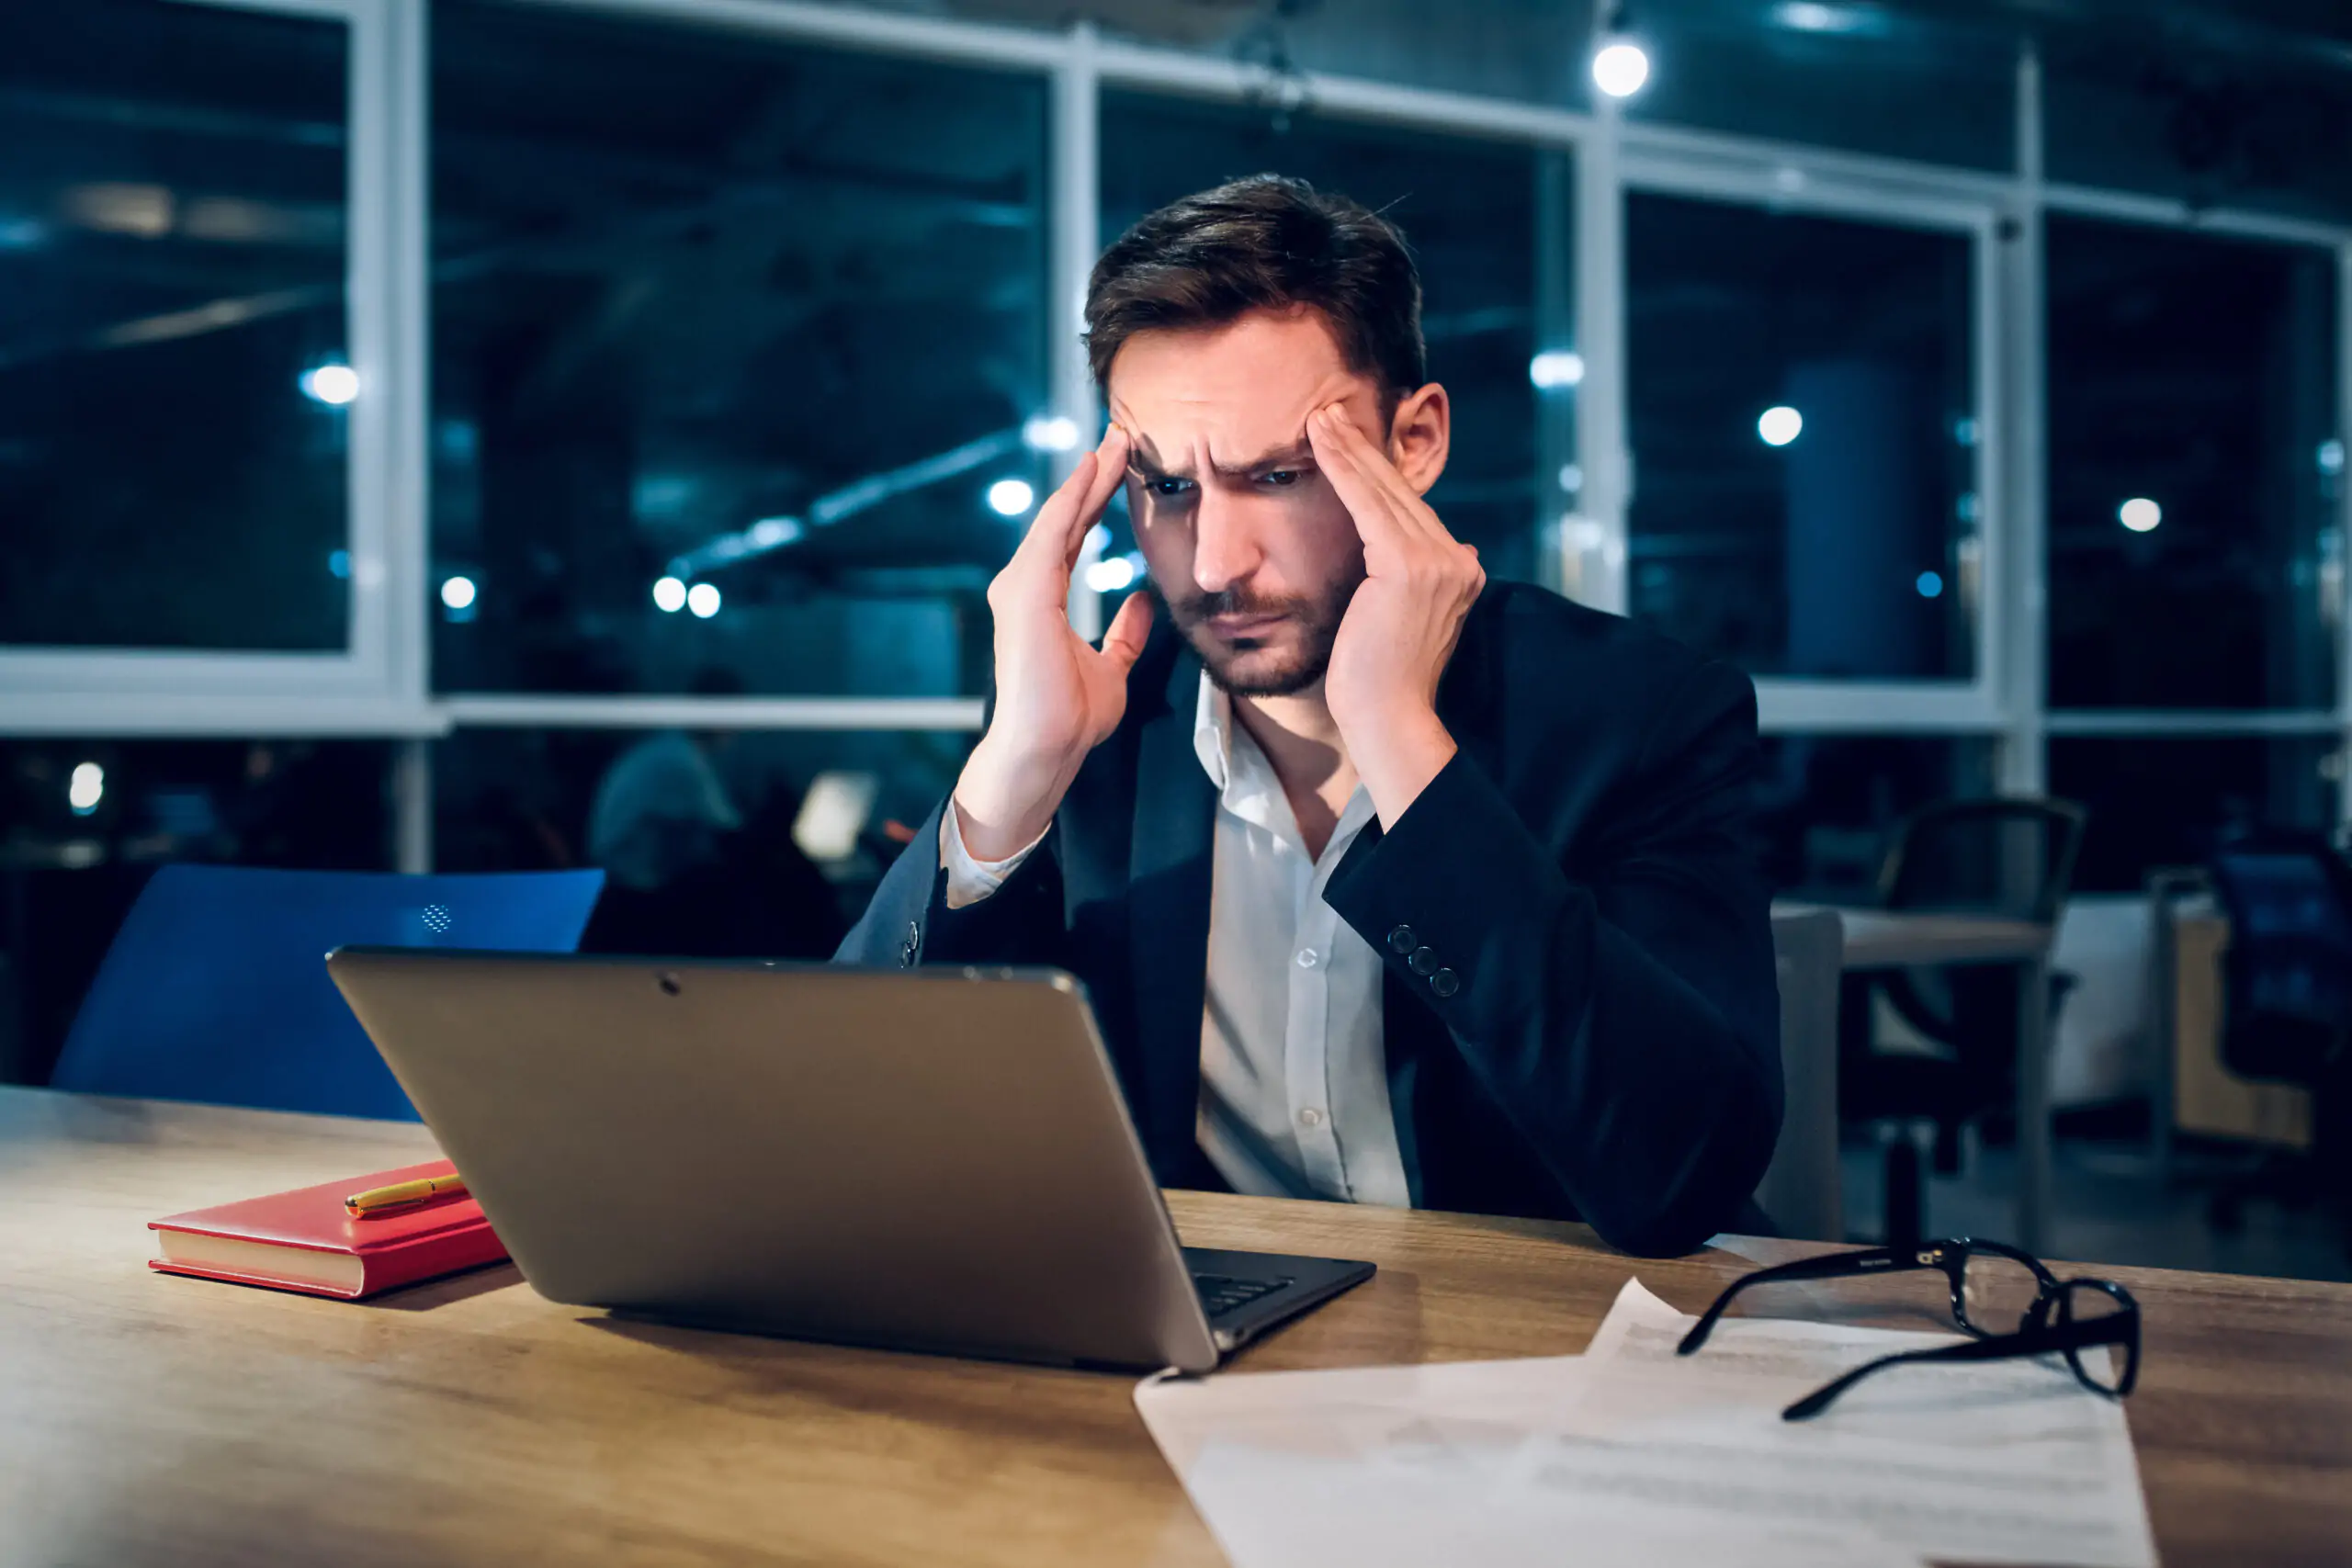
Será que não está na hora da sua empresa fechar as portas?
Sei que essa é uma pergunta difícil, e até polêmica. Afinal, somos constantemente cercados por discursos que exaltam a persistência. Ouvimos que não devemos desistir, que é preciso insistir um pouco mais e que todo grande empreendedor enfrentou momentos difíceis antes de alcançar o sucesso. E realmente: a persistência é uma virtude louvável. Muitas histórias de sucesso nascem justamente da teimosia de quem não desistiu no momento errado.
Mas nem toda insistência leva a um final feliz. Às vezes, este caminho “bonito” de continuar lutando não é o caminho ideal em determinadas situações. E o fato é que existem empresas que deixaram de ser um ativo e passaram a ser um passivo: todo mês entra dinheiro e, todo mês, sai ainda mais.
Quando o empresário precisa recorrer constantemente ao crédito para manter a operação, pegando novos empréstimos para pagar empréstimos antigos e comprometendo o próprio patrimônio para salvar o negócio, pode ser que talvez ele já não possa mais ser salvo.
Sinais de que talvez seja hora de repensar
Alguns pontos ajudam a enxergar com mais clareza se esse é o momento de reavaliar o negócio:
- O faturamento cobre as despesas do dia a dia, mas nunca sobra nada além disso
- Recursos pessoais, como poupança ou outros bens, já foram usados para sustentar a operação
- Novos empréstimos são tomados só para pagar dívidas anteriores
- Não existe, nos próximos meses, nenhuma perspectiva concreta de reversão do quadro
- A vontade de continuar é movida mais pela esperança do que por números reais
Identificar dois ou mais desses pontos já é motivo suficiente para parar e avaliar a situação com mais cuidado.
Por que esperar mais um pouco costuma piorar tudo
O tempo raramente é aliado do empresário nesse tipo de situação. Enquanto se espera “o próximo mês melhorar”, os juros continuam correndo, novos avais e garantias pessoais são assumidos para sustentar o fôlego do negócio, e o patrimônio pessoal vai ficando cada vez mais comprometido.
Cada mês de espera tende a aumentar o tamanho do problema, não a resolvê-lo. E quanto maior o problema fica, menores as opções disponíveis para resolvê-lo com o menor prejuízo possível.
Sabemos que encerrar uma empresa nunca é uma decisão simples ou fácil. Mas, em alguns casos, insistir custa muito mais caro do que parar. A pergunta deixa de ser “como salvar a empresa?” e passa a ser: como encerrar esse ciclo com o menor prejuízo possível?
Fechar as portas não é o fim da história
Aqui está um ponto que muitos empresários subestimam: não basta fechar as portas. Existem contratos bancários, garantias pessoais, avais, renegociações, financiamentos e uma série de consequências jurídicas que continuam existindo mesmo depois que a empresa encerra suas atividades.
E existe uma diferença importante entre encerrar uma empresa de forma organizada e simplesmente parar de operar sem cuidar da parte formal. Quando isso acontece, os riscos não desaparecem, eles apenas mudam de endereço, podendo recair diretamente sobre o patrimônio e o nome do sócio. É justamente para evitar esse tipo de desfecho que a avaliação jurídica precisa acontecer antes de qualquer decisão ser tomada, e não depois que as consequências já estão instaladas.
Atuando exclusivamente com Direito Bancário em todo o Brasil, já acompanhamos mais de 1.300 clientes em 16 estados, e essa história se repete com uma frequência que deveria preocupar mais gente.
Dependendo da situação, encerrar não é necessariamente a única saída, existem também caminhos de reestruturação das dívidas que podem mudar completamente o cenário antes de se chegar a uma decisão definitiva. Por isso, o primeiro passo é entender, com apoio de quem trabalha diariamente com revisão de contratos bancários, quais alternativas realmente existem para o seu caso.
Negociar dívidas, revisar contratos, proteger o patrimônio pessoal e reduzir prejuízos pode fazer toda a diferença entre fechar esse ciclo de forma organizada ou carregar essa dívida por muitos anos, mesmo depois que o negócio já não existir mais.
Conclusão: nem sempre é possível salvar a empresa
Em alguns casos, encerrar as atividades deixa de ser uma escolha e passa a ser uma necessidade. Nesse momento, pouco importa se os problemas começaram por falhas de gestão, crises econômicas, mudanças no mercado ou fatores fora do controle do empresário. O que realmente importa é evitar que o fim da empresa também destrua a vida financeira de quem está por trás dela, deixando dívidas, restrições e consequências que podem se prolongar por muitos anos.
Se você já leu nosso texto sobre empresas zumbis, esse é justamente o estágio seguinte daquela história: quando o ciclo de endividamento deixou de ter volta e a pergunta precisa mudar de “como salvar a empresa?” para “como encerrar esse ciclo com o menor prejuízo possível?”.
Se você reconhece esse cenário no seu negócio, agende uma avaliação confidencial da sua situação com um profissional especializado em Direito Bancário antes de tomar qualquer decisão.
O Teles e Stanquevicz Advogados atua exclusivamente com Direito Bancário, com mais de 1.300 clientes atendidos em 16 estados. Se você está avaliando o encerramento do seu negócio, fale com a nossa equipe antes de tomar essa decisão.
Justiça contra o sistema.
- 08005917729
- telesstanqueviczadvogados@gmail.com
CNPJ: 48.463.900/0001-00
Este site não é um produto Meta Platforms, Inc., Google LLC, tampouco oferece serviços públicos oficiais.
Este site tem caráter exclusivamente informativo e educativo, conforme o Provimento 205/2021 do Conselho Federal da OAB. Não constitui oferta de serviços, captação de clientela ou promessa de resultados. O escritório de advocacia respeita integralmente o Código de Ética e Disciplina da OAB e a Lei Geral de Proteção de Dados (LGPD).